운전 적게 하시는 분들, 보험료 그냥 버리고 계셨나요?
매달 나가는 고정비 중에서 가장 아까운 것 중 하나가 바로 자동차보험료 아닐까요? 특히 출퇴근을 대중교통으로 하시거나 주말에만 가끔 운전하시는 분들이라면 더더욱 그렇게 느끼실 거예요. 1년 동안 주행거리가 15,000km 미만이라면 여러분은 이미 보험료를 돌려받을 자격이 충분합니다. 마일리지 할인 특약은 운전을 적게 한 만큼 사고 확률이 낮다는 점을 고려해 보험사가 보험료의 일부를 현금으로 돌려주는 아주 착한 제도예요.
처음 신청하시는 분들은 절차가 복잡할까 봐 걱정하시기도 하지만, 사실 스마트폰 앱만 있으면 5분 만에 끝낼 수 있을 정도로 간단합니다. 별도의 가입 비용도 전혀 없고, 주행거리를 초과한다고 해서 불이익을 받는 것도 아니니 신청하지 않을 이유가 전혀 없죠. 오늘 제가 아주 상세하게 그 방법을 알려드릴 테니 놓치지 말고 꼭 챙겨가시길 바랍니다.
💡 꼭 알아두세요
마일리지 특약은 보험사마다 할인율과 기준 거리가 조금씩 다릅니다. 하지만 대부분의 경우 연간 3,000km 이하 주행 시 가장 높은 할인율인 약 30~35%를 적용받을 수 있습니다. 일단 신청해두고 나중에 주행거리가 많아지더라도 추가 요금을 내는 일은 없으니 안심하고 가입하세요.
주행거리별 예상 할인 금액 및 조건 확인하기
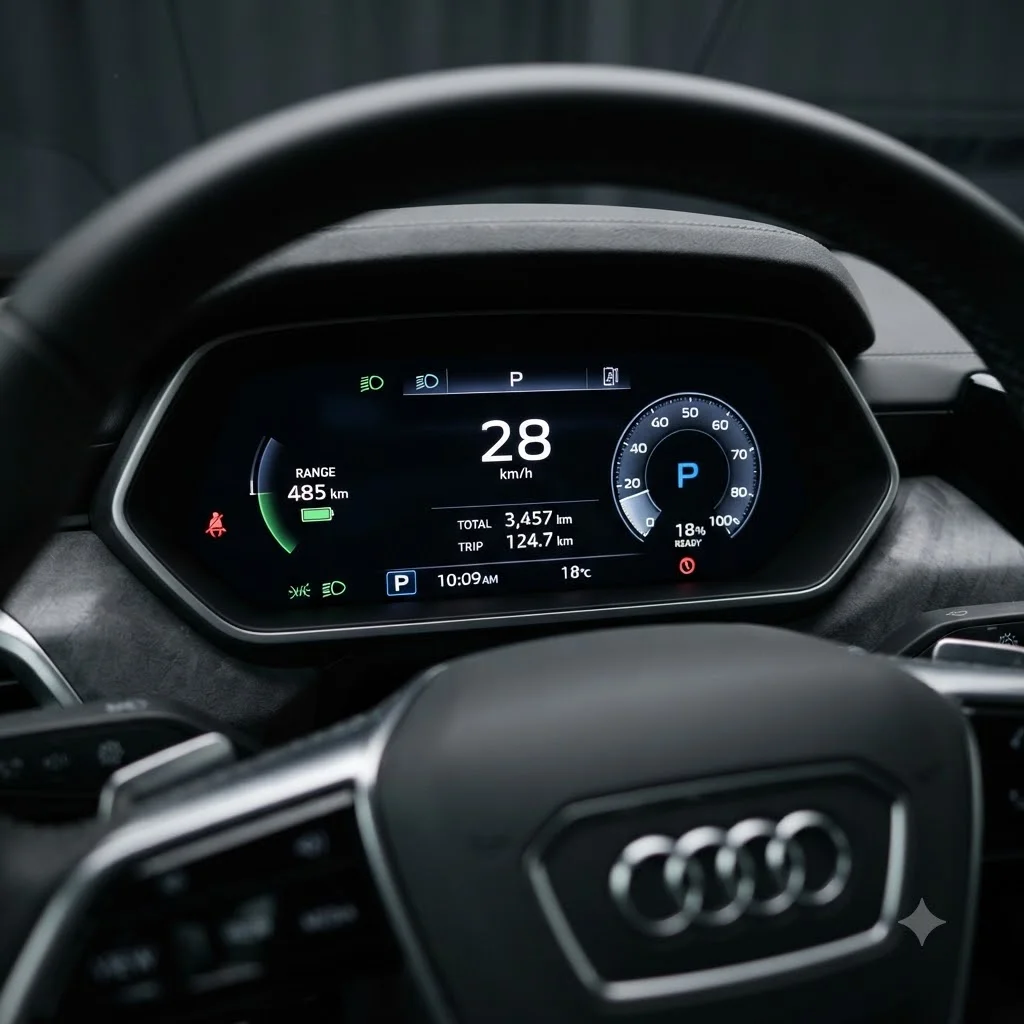
보험사마다 기준은 다르지만, 보통 주행거리가 짧을수록 할인 폭이 기하급수적으로 커집니다. 예를 들어 1년에 2,000km도 타지 않는 '초단거리' 운전자라면 보험료의 3분의 1 이상을 돌려받을 수도 있죠. 내가 얼마나 돌려받을 수 있을지 미리 가늠해 보는 것이 중요합니다. 아래 표를 통해 일반적인 보험사들의 구간별 할인율을 확인해 보세요.
최근에는 많은 보험사들이 15,000km 구간까지도 소액의 할인을 제공하고 있습니다. 예전에는 1만 km가 기준인 경우가 많았지만, 이제는 혜택의 폭이 훨씬 넓어졌으니 본인의 주행 패턴을 다시 한번 체크해 볼 필요가 있습니다. 만약 1년에 5,000km 정도만 운전하신다면 보험료가 100만 원일 때 무려 25만 원을 현금으로 돌려받을 수 있는 셈이죠.
실패 없는 마일리지 할인 신청 4단계 절차
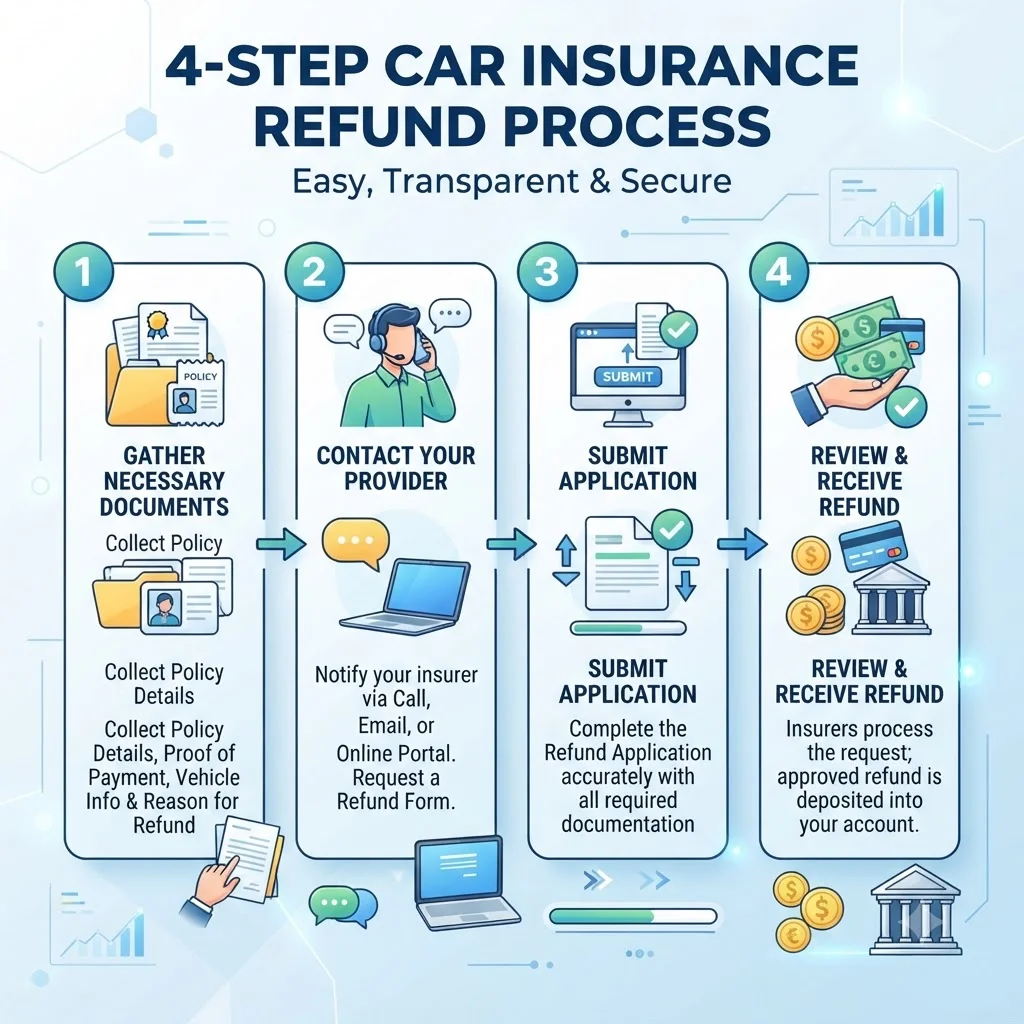
마일리지 할인을 받는 과정은 매우 직관적입니다. 하지만 가장 중요한 것은 '시점'입니다. 보험 가입 시점에 최초 주행거리를 등록해야 하고, 만기 시점에 최종 주행거리를 등록해야 정확한 계산이 가능하기 때문입니다. 아래의 4단계 가이드를 따라 하시면 실수 없이 환급까지 받으실 수 있습니다.
특약 가입 및 최초 사진 등록
보험 가입 시 '마일리지 특약'을 선택합니다. 이후 보험사 앱을 통해 현재 계기판 사진과 차량 번호판 사진을 전송하세요.
1년간 안전하게 운행
평소처럼 운전하시되, 주행거리가 할인 구간을 넘지 않도록 가끔씩 체크해 주면 좋습니다.
만기 전 최종 사진 등록
보험 만기 30일 전부터 만기 후 15일 이내에 최종 주행거리 계기판 사진을 찍어 앱에 등록합니다.
환급금 수령
보험사에서 주행거리를 확인한 후, 수일 내로 가입 시 지정한 계좌나 카드로 환급금을 돌려줍니다.
특히 3단계가 가장 중요해요! 사진 등록 기간을 놓치면 주행거리가 짧아도 할인을 받지 못하는 불상사가 생길 수 있거든요. 요즘은 보험사에서 카톡이나 문자로 알림을 보내주니, 알림이 왔을 때 바로 주차장으로 내려가서 사진을 찍는 습관을 들이는 것이 좋습니다.
사진 촬영 시 주의사항: 이것 모르면 반려당해요!
간혹 주행거리 사진을 열심히 찍어 보냈는데 보험사에서 인식을 못 하겠다며 다시 찍으라고 연락 오는 경우가 있습니다. 이럴 땐 참 번거롭죠. 한 번에 통과하기 위해서는 몇 가지 요령이 필요합니다. 보험사는 인공지능(AI)이나 담당 직원이 육안으로 수치를 확인하기 때문에 가독성이 가장 중요합니다.
📋 사진 촬영 체크리스트
☑ 차량 번호판 전체가 가려진 부분 없이 잘 나오는가?
☑ 사진 촬영 시 날짜와 시간이 표시되는 앱을 사용하는가? (권장)
☑ 조작의 의심이 없는 원본 사진인가?
특히 야간에 플래시를 터뜨려 찍으면 계기판 유리에 빛이 반사되어 숫자가 하얗게 날아가는 경우가 많아요. 되도록 낮에 촬영하시거나, 지하 주차장이라면 실내등을 켜고 그림자가 지지 않게 찍어주세요. 번호판 사진도 멀리서 차 전체가 보이게 찍기보다는 번호가 명확히 판독될 수 있는 거리에서 찍는 것이 유리합니다.
⚠️ 주의사항
포토샵이나 이미지 편집 앱으로 숫자를 수정하는 행위는 절대 금물입니다. 이는 보험 사기로 간주되어 보험 계약 해지는 물론 법적 처벌을 받을 수 있으니 정직하게 제출해야 합니다.
선할인 vs 후할인, 나에게 유리한 방식은?
자동차보험 마일리지 할인은 크게 두 가지 방식으로 나뉩니다. 가입할 때 미리 깎아주는 '선할인' 방식과, 1년 뒤에 돌려주는 '후할인' 방식이죠. 예전에는 대부분 후할인이었지만, 최근에는 고객 유치를 위해 선할인을 도입하는 보험사들도 늘어나고 있습니다. 두 방식의 장단점을 비교해 보고 결정하세요.
🅰️ 선할인 방식
보험료 결제 시점에 미리 할인된 금액만 내면 됩니다. 당장 목돈이 나가는 부담을 줄일 수 있어 경제적입니다. 다만 주행거리를 초과하면 나중에 차액을 뱉어내야 합니다.
🅱️ 후할인 방식
일단 정상 보험료를 내고 만기 시 환급받습니다. '공돈'이 생기는 기분을 느낄 수 있고, 주행거리를 초과해도 추가로 낼 돈이 없어 심리적으로 편안합니다.
현실적으로는 대부분의 보험사가 '후할인' 방식을 기본으로 채택하고 있습니다. 주행거리 예측이 빗나갈 수 있기 때문이죠. 만약 본인이 1년에 타는 거리가 아주 명확하고 일정하다면 선할인 방식이 초기 비용 부담을 줄이는 데 유리할 수 있습니다. 하지만 대부분의 직장인이나 주부라면 후할인 방식으로 가입하고 만기 때 보너스처럼 환급금을 받는 것을 더 선호하는 편입니다.
자주 놓치는 마일리지 할인 관련 꿀팁
마일리지 할인에 대해 많은 분이 잘 모르시는 사실 중 하나는 '차를 팔거나 폐차할 때'도 할인을 받을 수 있다는 점입니다. 보험 기간 도중에 차를 양도하거나 폐차하게 되면, 그때까지의 주행거리를 일할 계산하여 보험료를 돌려줍니다. 이때도 반드시 계기판 사진을 찍어두어야 하니 잊지 마세요!
"마일리지 특약 가입자의 약 25%가 사진 등록을 깜빡하여 환급 기회를 놓칩니다."
— 금융감독원 통계 기반 재구성
또한, 보험사를 옮길 때도 걱정하실 필요 없습니다. 이전 보험사에서 마일리지 환급을 받고, 새로운 보험사에 가입할 때 다시 최초 주행거리를 등록하면 혜택이 이어집니다. 요즘은 보험사 간에 주행거리 정보가 공유되는 서비스도 있으니 훨씬 편리해졌어요. 마지막으로, 티맵(TMAP) 점수 할인 등 다른 특약과 중복 적용이 가능한 경우가 많으니 꼭 함께 체크해서 할인율을 극대화하시길 바랍니다.